Bus rombongan jamaah umroh kecelakaan di Nagreg, satu meninggal - ANTARA News Megapolitan
calendar_today 14.08.2026 - person - timer ~
Bandung (ANTARA) - Tim SAR gabungan mengevakuasi seorang penumpang rombongan umroh yang terjepit dalam kecelakaan Bus PO Putra RB bernomor polisi B 7858 ZAA di Jalan Raya Nagreg, Kabupaten Bandung, Jawa Barat, pada Jumat dini hari.
Kepala Kantor SAR Bandung Ade Dian Permana mengatakan kecelakaan tersebut terjadi sekitar pukul 00.25 WIB dan informasi kejadian diterima pihaknya pada pukul 01.55 WIB.
"Setelah menerima informasi kejadian, tim penyelamat Kantor SAR Bandung segera diberangkatkan menuju lokasi untuk mendukung proses evakuasi," katanya di Bandung, Jumat.
Satu tim penyelamatan Kantor SAR Bandung, lanjutnya, diberangkatkan menuju lokasi pada pukul 02.05 WIB. Setibanya di lokasi tim bersama unsur SAR gabungan langsung melakukan evakuasi terhadap korban yang terjepit di dalam bus.
Pada pukul 03.00 WIB, kata dia, petugas berhasil mengevakuasi korban bernama Lilis Sugesti (52) dalam kondisi meninggal dunia. Korban kemudian dibawa ke RSUD Cicalengka untuk mendapatkan penanganan lebih lanjut.
Berdasarkan data yang dihimpun, kecelakaan tersebut melibatkan 14 orang dengan total sebanyak 13 orang dinyatakan selamat, sedangkan satu orang meninggal dunia.
Setelah seluruh korban berhasil dievakuasi dan tidak ada lagi korban yang membutuhkan pertolongan, pada pukul 03.30 WIB dilakukan debriefing dan evaluasi operasi.
Operasi SAR kemudian diusulkan ditutup dan seluruh unsur yang terlibat dikembalikan ke satuan masing-masing.
Sementara itu Kanit Gakkum Satlantas Polres Bandung Iptu Lilim mengatakan kecelakaan terjadi saat bus berukuran medium tersebut melaju dari arah barat Bandung menuju timur Tasikmalaya.
"Iya (rombongan jamaah umroh), pada saat di jalan menurun, pengemudi kurang konsentrasi dan waspada dengan situasi yang ada di depannya sehingga kendaraan oleng ke sebelah kanan," katanya saat dikonfirmasi.
Bus tersebut kemudian menabrak pagar tembok bangunan rumah di Jalan Raya Nagreg, sehingga sejumlah penumpang kendaraan yang merupakan jamaah umroh mengalami luka-luka dan satu korban meninggal dunia.
Pewarta: Ilham Nugraha
Editor : Syarif Abdullah
COPYRIGHT © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.
Persija lanjutkan kerja sama dengan sponsor hingga dua musim ke depan
calendar_today 14.08.2026 - person - timer ~
Jakarta (ANTARA) - Klub Persija Jakarta resmi melanjutkan kerja sama dengan sponsornya musim lalu, Se'Indonesia, hingga dua musim ke depan atau musim 2027/2028, setelah kedua belah pihak sepakat kembali berkolaborasi pada acara penandatanganan di Persija Galeri, Jakarta Selatan, Jumat.
“Kami menyambut baik kepercayaan Se’Indonesia untuk kembali berjalan bersama Persija dalam dua tahun ke depan. Kami optimistis kolaborasi kami bisa memberikan efek positif yang lebih luas lagi bagi ekosistem Persija,” kata Prapanca.
Dalam kerja sama yang diperpanjang selama dua tahun ini, logo Se’Indonesia tetap menghiasi jersi Persija di sisi pundak kanan dan kiri.
Jersi Macan Kemayoran sendiri akan diperkenalkan ke publik pada 29 Agustus mendatang di Jakarta International Stadium, Jakarta Utara, pada acara launching tim sekaligus laga uji coba melawan Brisbane Roar.
Perpanjangan kerja sama ini menjadi bagian dari langkah Persija dalam membangun kolaborasi strategis jangka panjang bersama para mitra. Tidak hanya mendukung perjalanan tim di lapangan, kolaborasi tersebut juga diharapkan mampu menghadirkan berbagai pengalaman dan aktivitas yang semakin mendekatkan Persija dengan para pendukungnya.
Baca juga: Persija fokus tingkatkan aspek fisik pemain selama TC di Thailand
Bagi Se’Indonesia, keberlanjutan kolaborasi ini merupakan bagian dari komitmen untuk terus mendukung perkembangan olahraga di tanah air, termasuk sepakbola yang telah menjadi bagian dari kehidupan masyarakat Indonesia.
Dengan jangkauan yang luas dan dinikmati oleh berbagai kalangan, sepakbola juga membuka ruang bagi Se’Indonesia untuk terus hadir lebih dekat dengan masyarakat.
“Melanjutkan kerja sama dengan Persija merupakan bentuk komitmen kami untuk terus mendukung kemajuan sepak bola Indonesia. Kami percaya klub dan brand lokal memiliki ruang yang sama untuk terus berkembang dan meningkatkan performa agar dapat bersaing di tingkat yang lebih tinggi,” ujar Rinaldi Dharma Utama, CEO & Co-Founder Se’Indonesia.
Saat ini, tim yang diasuh pelatih Shin Tae-yong tersebut sedang melakoni pemusatan latihan di Thailand selama sekitar dua pekan dari Senin lalu untuk mempersiapkan musim depan.
Persija sendiri menatap musim depan dengan target juara setelah mereka gagal meraihnya pada musim lalu, saat menyelesaikan liga di peringkat tiga di bawah Persib Bandung dan Borneo FC.
Baca juga: Fabio Calonego ingin terus berkembang bersama Persija
Baca juga: Stjepan Loncar nikmati tempaan fisik selama TC di Thailand
Pewarta: Zaro Ezza Syachniar
Editor: Irwan Suhirwandi
Copyright © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.
Jangan Cuma Lihat Uangnya Cair, Ini Cara Berutang agar Cicilan Tak Mengganggu Keuangan
calendar_today 14.08.2026 - person - timer ~
Di tengah pertumbuhan industri pinjaman daring atau pindar, pertanyaan tersebut semakin relevan. Data Otoritas Jasa Keuangan (OJK) menunjukkan outstanding pembiayaan industri pinjaman daring mencapai Rp105,14 triliun pada Juni 2026 atau tumbuh 25,88% secara tahunan. Pertumbuhan itu memperlihatkan bahwa layanan pembiayaan semakin banyak digunakan masyarakat. Di sisi lain, kemudahan akses juga perlu diimbangi dengan kemampuan memahami konsekuensi dari setiap keputusan pinjaman.
Ringkasan
Secara sederhana, cara berutang yang tepat adalah memahami seluruh kewajiban sebelum menyetujui pinjaman dan memastikan total cicilan sesuai dengan kondisi keuangan.
Sebelum mengajukan pinjaman, setidaknya ada beberapa hal yang perlu diperiksa:
Berapa total uang yang harus dikembalikan?
Berapa lama tenor pinjaman?
Berapa besar cicilan setiap periode?
Kapan cicilan pertama dan berikutnya jatuh tempo?
Berapa total cicilan lain yang sudah berjalan?
Apakah cicilan baru masih menyisakan ruang untuk kebutuhan rutin dan kebutuhan tak terduga?
Apa konsekuensinya apabila terjadi keterlambatan pembayaran?
Perencana Keuangan Profesional Rista Zwestika, CFP®, menilai kesalahan yang sering terjadi adalah terlalu fokus pada kemudahan mendapatkan pinjaman, sementara kewajiban pembayarannya baru benar-benar diperhatikan setelah dana diterima.
Menurut Rista, sebelum memutuskan meminjam, masyarakat perlu melihat pinjaman sebagai komitmen yang akan memengaruhi arus keuangan selama periode tertentu, bukan sekadar tambahan dana yang tersedia saat ini.
“Kalau kita meminjam, jangan hanya melihat uangnya cepat cair atau berapa nominal yang bisa kita dapatkan. Yang harus dilihat adalah nanti bayarnya bagaimana, berapa setiap bulannya, dan apakah kita memang mampu membayarnya,” ujarnya dalam acara Media Gathering AdaKami di Jakarta, Kamis, 14 Agustus 2026.
Perspektif tersebut penting karena kemampuan membayar utang tidak hanya ditentukan oleh besarnya pendapatan. Seseorang dengan penghasilan tinggi tetap dapat mengalami tekanan keuangan apabila total cicilannya terlalu besar atau kebutuhan lain tidak diperhitungkan.
Mengapa Cicilan Bisa Mengganggu Cash Flow?
Banyak orang mengukur kemampuan berutang dengan cara yang sangat sederhana: selama masih ada sisa uang setelah menerima gaji, cicilan baru dianggap masih bisa ditanggung.
Padahal, ruang kosong dalam cash flow tidak selalu sama dengan kapasitas untuk menambah utang.
Misalnya, seseorang memiliki penghasilan Rp10 juta per bulan. Setelah membayar kebutuhan sehari-hari dan cicilan yang ada, masih tersisa Rp3 juta. Secara kasatmata, kondisi tersebut mungkin terlihat cukup aman untuk mengambil cicilan baru Rp2 juta.
Namun, perhitungan tersebut belum tentu menggambarkan kondisi keuangan secara utuh.
Dalam beberapa bulan ke depan, bisa saja muncul kebutuhan baru, mulai dari biaya keluarga, kesehatan, pendidikan, hingga kebutuhan mendadak. Apabila seluruh sisa pendapatan langsung dialokasikan untuk cicilan baru, ruang untuk menghadapi perubahan kondisi keuangan menjadi semakin sempit.
Inilah yang membuat utang berpotensi mengganggu cash flow. Masalahnya tidak selalu terletak pada nominal pinjaman, melainkan pada ketidakselarasan antara kewajiban pembayaran dan kapasitas keuangan seseorang sepanjang tenor pinjaman.
Rista mencontohkan bahwa seseorang perlu mengetahui kemampuan keuangannya terlebih dahulu sebelum mencari produk atau nominal pinjaman.
“Kalau kita sudah tahu kemampuan kita, misalnya kita hanya mampu membayar cicilan Rp2 juta setiap bulan, baru kita mencari pinjaman atau barang yang cicilannya sesuai dengan kemampuan tersebut,” kata Rista.
Pendekatan ini membalik kebiasaan yang kerap terjadi. Banyak orang menentukan pilihan terlebih dahulu, misalnya ingin membeli kendaraan atau barang tertentu, kemudian mencari cara agar cicilannya bisa disetujui.
Padahal, pendekatan yang lebih aman adalah menentukan kapasitas cicilan terlebih dahulu, baru menyesuaikan nilai pinjaman atau harga barang dengan kemampuan tersebut.
Dengan kata lain, jangan bertanya, “Berapa pinjaman yang bisa saya dapatkan?” sebelum mengetahui, “Berapa cicilan yang bisa saya tanggung tanpa mengorbankan kondisi keuangan?”
Jangan Hanya Menghitung Cicilan Baru
Salah satu kesalahan yang dapat membuat utang semakin berat adalah hanya melihat nominal cicilan yang akan diajukan.
Seseorang mungkin merasa cicilan Rp1 juta per bulan tidak besar. Namun, kondisi tersebut berubah apabila orang tersebut ternyata sudah memiliki cicilan kartu kredit, pembiayaan kendaraan, atau kewajiban lain yang harus dibayar setiap bulan.
Karena itu, yang perlu dihitung adalah total seluruh cicilan, bukan hanya kewajiban baru.
Dalam paparan edukasi keuangannya, Rista menggunakan acuan bahwa total utang atau cicilan perlu dijaga agar tidak melebihi sekitar 30% dari pendapatan. Angka tersebut dapat menjadi alat bantu untuk melihat apakah kewajiban pembayaran sudah mulai terlalu besar dibandingkan kemampuan keuangan.
Misalnya, seseorang memiliki pendapatan Rp10 juta per bulan. Dengan acuan 30%, total cicilan berada di kisaran Rp3 juta.
Jika orang tersebut sudah memiliki cicilan Rp1,5 juta setiap bulan, maka ruang secara teoritis untuk menambah kewajiban berada di sekitar Rp1,5 juta.
Perhitungan tersebut, bagaimanapun, bukan berarti seseorang harus menggunakan seluruh batas Rp3 juta untuk berutang.
Angka 30% tidak seharusnya dipahami sebagai “jatah utang” yang wajib dihabiskan. Kondisi keuangan setiap orang berbeda. Seseorang yang memiliki tanggungan keluarga, tabungan terbatas, atau kebutuhan besar dalam waktu dekat tentu perlu mengambil keputusan yang lebih konservatif.
Rista mengingatkan bahwa memaksakan cicilan di atas kemampuan dapat meningkatkan risiko masalah pembayaran.
“Kalau pendapatannya Rp4 juta, misalnya kemampuan cicilannya sekitar 30% atau Rp1,2 juta, tetapi dia sudah memaksakan membayar Rp2 juta setiap bulan, itu yang akan membuat kondisi keuangannya bermasalah,” ujarnya.
Persoalannya bukan hanya soal sanggup membayar cicilan bulan ini. Kemampuan berutang perlu dilihat dalam konteks yang lebih panjang.
Seseorang mungkin masih bisa membayar Rp2 juta hari ini. Pertanyaannya, apakah pembayaran tersebut tetap bisa dilakukan ketika muncul kebutuhan lain tiga, enam, atau dua belas bulan kemudian?
Utang Lama Lunas Belum Tentu Berarti Siap Menambah Utang Baru
Ada satu pola pikir yang terlihat logis, tetapi belum tentu tepat: ketika satu cicilan selesai, uang yang sebelumnya digunakan untuk membayar cicilan tersebut dianggap otomatis tersedia untuk mengambil utang baru.
Dalam praktik perencanaan keuangan, kondisi seseorang dapat berubah lebih cepat daripada tenor pinjaman.
Rista pernah menceritakan contoh seorang klien yang datang untuk berkonsultasi mengenai rencana pembelian mobil. Klien tersebut memiliki rencana mengambil kendaraan dengan cicilan sekitar Rp5,8 juta hingga Rp6 juta per bulan.
Pada saat yang sama, kondisi keuangannya ternyata masih dibebani sejumlah cicilan lain. Sebagian kewajiban tersebut memang diperkirakan akan lunas dalam beberapa bulan sehingga muncul anggapan bahwa akan tersedia ruang cash flow untuk membayar cicilan mobil.
Namun, ada faktor lain yang tidak bisa diabaikan: klien tersebut juga sedang mempersiapkan kelahiran anak.
Situasi tersebut memperlihatkan bahwa cicilan yang selesai tidak otomatis menciptakan kapasitas utang baru. Uang yang sebelumnya digunakan untuk membayar kewajiban lama mungkin justru perlu dialihkan untuk kebutuhan yang sebelumnya belum ada.
Dalam kasus tersebut, keputusan finansial tidak cukup dibuat berdasarkan proyeksi bahwa “bulan depan ada cicilan yang lunas”. Kondisi keuangan harus dilihat secara menyeluruh, termasuk perubahan kebutuhan keluarga.
Inilah salah satu kesalahan yang sering luput ketika seseorang menilai kemampuan berutang hanya berdasarkan cash flow saat ini.
Pendapatan dan cicilan adalah angka yang bergerak, sementara kebutuhan hidup juga dapat berubah.
Seseorang bisa memiliki pendapatan tetap, tetapi kebutuhan keluarga meningkat. Sebaliknya, seseorang yang hari ini memiliki ruang cash flow besar bisa saja menghadapi pengeluaran mendadak pada masa tenor pinjaman.
Oleh sebab itu, sebelum mengambil utang baru, pertanyaan yang perlu diajukan bukan hanya apakah cicilan lama segera lunas. Pertanyaan yang lebih penting adalah:
Setelah cicilan lama selesai, apakah uang tersebut benar-benar bebas digunakan untuk kewajiban baru, atau sebenarnya sudah dibutuhkan untuk kebutuhan lain yang akan datang?
Baca Juga: Sebelum Ajukan Pinjaman di Pindar, Cek 6 Hal Ini agar Cicilan Tidak Ganggu Cash Flow
Baca Juga: OJK Minta Media Pakai Istilah Pindar, Bukan Lagi Pinjol untuk yang Legal
6 Hal yang Harus Dicek Sebelum Mengajukan Pinjaman
Memutuskan untuk mengajukan pinjaman sebaiknya tidak berhenti pada pertimbangan apakah pengajuannya mudah atau dana dapat segera cair. Setelah pinjaman disetujui, pengguna akan memiliki kewajiban yang perlu dibayar sesuai jadwal hingga tenor berakhir.
Perencana Keuangan Profesional Rista Zwestika menekankan bahwa sebelum mengambil pinjaman, seseorang perlu memahami sejumlah informasi mendasar agar keputusan tersebut tidak justru mengganggu kondisi keuangan.
“Pinjaman itu bukan cuma soal dananya cepat cair. Kita harus ingat bahwa uang yang kita pinjam tetap harus dibayar. Jadi, jangan hanya fokus pada berapa uang yang bisa didapat, tetapi pahami juga bagaimana cara membayarnya,” ujar Rista.
Berikut beberapa hal yang perlu diperiksa sebelum menyetujui pinjaman.
1. Berapa total uang yang harus dibayar?
Nominal pinjaman yang diajukan tidak selalu sama dengan total kewajiban yang harus dibayarkan hingga akhir tenor.
Seseorang yang meminjam Rp5 juta, misalnya, perlu mengetahui berapa total pengembalian yang harus dilakukan setelah memperhitungkan seluruh komponen yang tercantum dalam informasi pinjaman.
Pertanyaan ini penting karena keputusan pinjaman tidak seharusnya hanya didasarkan pada nominal dana yang diterima. Pengguna perlu melihat gambaran lengkap mengenai komitmen finansial yang akan ditanggung.
Rista menekankan pentingnya memahami angka tersebut sejak awal. “Kalau saya pinjam Rp5 juta, dalam jangka waktu tertentu, total yang harus saya bayarkan itu menjadi berapa? Itu harus diketahui dulu,” katanya.
Mengetahui total kewajiban juga membantu seseorang membandingkan kebutuhan pinjaman dengan kemampuan keuangannya. Jika jumlah yang harus dikembalikan ternyata membuat arus kas terlalu ketat, keputusan yang lebih aman bisa berupa mengurangi nominal pinjaman atau menunda pengajuan.
2. Berapa lama tenor pinjaman?
Tenor menentukan berapa lama seseorang akan memiliki kewajiban pembayaran.
Pinjaman dengan tenor 30 hari tentu memiliki karakter cash flow yang berbeda dengan pinjaman yang harus dibayar dalam 60 atau 90 hari. Tenor yang lebih pendek dapat membuat kewajiban pembayaran datang lebih cepat, sementara tenor yang lebih panjang berarti komitmen keuangan berlangsung lebih lama.
Karena itu, tenor tidak bisa dipisahkan dari kemampuan membayar.
Seseorang mungkin melihat nominal cicilan sebagai angka yang masih terjangkau. Namun, ia juga perlu mempertimbangkan apakah kondisi keuangannya cukup stabil untuk memenuhi kewajiban tersebut selama seluruh tenor yang telah disepakati.
Pertanyaannya bukan hanya, “Berapa lama saya bisa meminjam?”, melainkan juga, “Apakah selama periode tersebut saya memiliki sumber dana yang realistis untuk memenuhi kewajiban pembayaran?”
3. Berapa besar cicilan setiap periode?
Besaran cicilan merupakan salah satu angka paling penting dalam mengambil keputusan pinjaman.
Menurut Rista, pengguna perlu mengetahui secara jelas berapa nominal yang harus dibayarkan pada setiap periode. Informasi tersebut membantu seseorang memasukkan cicilan ke dalam perencanaan pengeluaran bulanan.
Dalam konteks pengelolaan cash flow, cicilan yang nilainya dapat diprediksi lebih mudah dimasukkan ke dalam anggaran. Sebaliknya, pengguna berisiko mengalami kesulitan apabila baru mengetahui besaran kewajibannya setelah pinjaman berjalan.
Rista menyoroti bahwa masyarakat perlu memeriksa apakah jumlah cicilan yang harus dibayar konsisten atau terdapat perubahan pada periode tertentu.
“Selain menghitung kemampuan bayar, pastikan sebelum setuju berapa jumlah cicilannya, kapan jatuh temponya, dan apakah nilainya tetap hingga akhir tenor,” ujarnya.
Kepastian mengenai nominal pembayaran membuat seseorang dapat menghitung dampak cicilan terhadap pengeluaran rutin. Hal ini juga mencegah kesalahan umum berupa melihat nominal pinjaman tanpa benar-benar memahami berapa uang yang harus disiapkan setiap kali jadwal pembayaran tiba.
4. Kapan jatuh tempo cicilan pertama?
Tanggal jatuh tempo sering kali terlihat sebagai detail administratif. Padahal, dalam pengelolaan keuangan, waktu pembayaran dapat sama pentingnya dengan besaran cicilan.
Rista mengingatkan bahwa pengguna perlu mengetahui kapan cicilan pertama harus dibayarkan dan apakah waktunya sesuai dengan pola pendapatan mereka.
“Dua hal yang kerap luput dari perhatian adalah apakah besaran cicilan sama setiap bulan dan kapan jatuh tempo cicilan pertama. Banyak pengguna yang baru menyadari belakangan bahwa cicilan mereka ternyata lebih besar di awal dan harus dibayarkan dalam beberapa hari pertama setelah pinjaman diterima,” jelasnya.
Bayangkan seseorang menerima gaji setiap tanggal 25. Ia mengambil pinjaman pada tanggal 10, tetapi pembayaran pertama jatuh tempo beberapa hari kemudian. Secara nominal, cicilan tersebut mungkin masih sesuai kemampuan. Masalahnya, uang yang tersedia pada saat jatuh tempo belum tentu cukup karena sebagian pendapatan sudah dialokasikan untuk kebutuhan lain.
Di sinilah persoalan cash flow dapat muncul.
Utang yang secara nominal terlihat mampu dibayar belum tentu cocok dengan waktu penerimaan pendapatan seseorang.
Karena itu, sebelum menyetujui pinjaman, pastikan jadwal pembayaran dapat diantisipasi dan tidak memaksa pengguna mencari sumber dana baru hanya untuk membayar cicilan yang sudah berjalan.
5. Apakah cicilan benar-benar sesuai kemampuan?
Pertanyaan ini terlihat sederhana, tetapi jawabannya tidak cukup dengan melihat saldo rekening atau sisa uang pada bulan berjalan.
Kemampuan membayar perlu dihitung dengan mempertimbangkan:
pendapatan rutin;
total cicilan yang sudah berjalan;
kebutuhan pokok;
tanggungan keluarga;
tabungan dan dana yang telah dialokasikan untuk tujuan tertentu;
kebutuhan yang berpotensi muncul selama masa pinjaman.
Dalam paparan Rista, total cicilan dapat menggunakan acuan sekitar 30% dari pendapatan sebagai salah satu alat bantu perencanaan keuangan. Namun, batas tersebut tidak berarti setiap orang aman berutang hingga angka maksimum.
Seseorang dengan pendapatan Rp10 juta dan cicilan Rp3 juta mungkin secara angka masih berada pada kisaran tersebut. Kondisinya dapat berbeda apabila orang tersebut tidak memiliki dana cadangan, sedang mempersiapkan kelahiran anak, atau menghadapi kebutuhan besar dalam waktu dekat.
Kemampuan membayar bukan sekadar soal masih ada uang untuk membayar cicilan bulan ini. Kemampuan membayar berarti tetap mampu memenuhi kewajiban tanpa membuat kebutuhan penting lainnya terganggu.
6. Apa yang terjadi jika pembayaran terlambat?
Sebelum mengambil pinjaman, pengguna juga perlu memahami konsekuensi apabila mengalami keterlambatan pembayaran.
Informasi yang perlu diketahui bukan hanya besarnya kewajiban, tetapi juga bagaimana proses yang berlaku jika pengguna menghadapi kesulitan membayar.
Menurut Rista, aspek tersebut merupakan bagian dari informasi yang perlu dipahami sejak awal. Pengguna sebaiknya tidak baru mencari tahu prosedur yang berlaku ketika sudah berada dalam kondisi kesulitan.
Memahami konsekuensi keterlambatan membantu seseorang mengambil keputusan dengan lebih realistis. Jika sejak awal terdapat kemungkinan besar bahwa pendapatan tidak cukup stabil untuk memenuhi jadwal pembayaran, hal tersebut seharusnya menjadi pertimbangan untuk tidak memaksakan pengajuan.
Transparansi Informasi Membantu, tetapi Keputusan Tetap Ada pada Pengguna
Kebutuhan untuk memahami seluruh informasi pinjaman menjadi salah satu konteks di balik kampanye “Buka-Bukaan” yang diperkenalkan PT Pembiayaan Digital Indonesia atau AdaKami.
Melalui kampanye bertema “Gak Ada Udang di Balik Batu”, AdaKami menekankan pentingnya keterbukaan informasi mengenai pinjaman, mulai dari dana yang diterima, biaya, tenor, jadwal cicilan, hingga total kewajiban sebelum pengguna menyetujui pinjaman.
Strategic Communication and Brand Lead AdaKami Jonathan Kriss mengatakan pelindungan konsumen menjadi salah satu fokus perusahaan. Menurutnya, transparansi diperlukan agar pengguna memiliki informasi yang cukup sebelum mengambil keputusan.
“Sejak awal, pelindungan konsumen selalu menjadi fokus utama di AdaKami. Kampanye ‘Buka-Bukaan’ ini adalah langkah nyata dalam mendorong transparansi informasi pinjaman guna melindungi masyarakat,” kata Jonathan.
Dalam kampanye tersebut, AdaKami menekankan tiga poin utama, yakni dana pinjaman diterima secara utuh tanpa potongan awal selain biaya materai, cicilan flat setiap periode 30 hari, serta informasi mengenai dana yang diterima, bunga, biaya layanan, tenor, jadwal cicilan, dan total kewajiban yang ditampilkan sebelum konsumen menyetujui pinjaman.
Studi Lembaga Penyelidikan Ekonomi dan Masyarakat Fakultas Ekonomi dan Bisnis Universitas Indonesia atau LPEM FEB UI pada 2026 juga menunjukkan lebih dari 95% pengguna AdaKami memahami total kewajiban pembayaran mereka sebelum menyetujui pinjaman.
Angka tersebut menunjukkan satu hal penting dalam pengambilan keputusan keuangan: informasi yang tersedia dengan jelas dapat membantu konsumen memahami konsekuensi sebelum mengambil kewajiban.
Namun, transparansi dari penyedia layanan hanya menjadi satu bagian dari proses.
Informasi mengenai jumlah cicilan dapat menunjukkan berapa uang yang harus dibayar. Jadwal pembayaran dapat menunjukkan kapan kewajiban tersebut jatuh tempo. Total kewajiban dapat membantu pengguna memahami komitmen hingga akhir tenor.
Keputusan mengenai apakah pinjaman tersebut cocok dengan kondisi keuangan tetap harus dibuat oleh pengguna sendiri.
Seseorang mungkin memahami seluruh informasi pinjaman secara lengkap, tetapi tetap perlu menjawab pertanyaan yang lebih personal: apakah cicilan tersebut sesuai dengan pendapatan, kebutuhan, tanggungan, dan rencana keuangan yang dimilikinya?
Dengan kata lain, transparansi membantu seseorang mengetahui risiko dan kewajibannya, tetapi tidak dapat menggantikan proses menghitung kemampuan finansial pribadi.
Jangan Menentukan Barang atau Nominal Pinjaman Terlebih Dahulu
Salah satu pendekatan yang dapat membuat keputusan utang menjadi lebih terukur adalah membalik proses pengambilan keputusan.
Banyak orang memulai dari keinginan.
Misalnya, seseorang ingin membeli mobil seharga tertentu. Setelah menentukan mobilnya, ia kemudian mencari pinjaman dengan tenor dan cicilan yang memungkinkan keinginannya terwujud.
Pendekatan tersebut berisiko membuat kemampuan finansial menyesuaikan dengan harga barang, bukan sebaliknya.
Rista menyarankan proses yang berbeda. Seseorang sebaiknya terlebih dahulu mengetahui berapa cicilan yang sanggup dibayar berdasarkan kondisi keuangannya. Setelah itu, barulah mencari produk atau nilai pinjaman yang sesuai.
Misalnya, seseorang setelah menghitung seluruh pengeluaran dan kewajiban mengetahui bahwa ia hanya nyaman menambah cicilan maksimal Rp2 juta per bulan.
Angka tersebut kemudian menjadi batas dalam mencari pilihan.
Jika kendaraan yang diinginkan membutuhkan cicilan Rp5 juta per bulan, masalahnya bukan mencari cara agar cicilan tersebut tetap bisa diambil. Pilihan yang lebih realistis adalah mencari kendaraan dengan harga yang sesuai dengan kapasitas pembayaran atau menunda pembelian hingga kondisi keuangan memungkinkan.
Cara berpikir ini mungkin terlihat sederhana, tetapi memiliki dampak besar terhadap cash flow.
Jangan memaksakan keuangan untuk mengejar barang yang diinginkan. Sesuaikan pilihan dengan kapasitas keuangan yang sudah dihitung.
Kapan Sebaiknya Tidak Menambah Utang?
Berutang dapat menjadi bagian dari perencanaan keuangan. Namun, ada kondisi ketika menambah kewajiban justru berpotensi memperbesar tekanan terhadap cash flow.
Salah satu tanda paling jelas adalah ketika seseorang sudah kesulitan memenuhi cicilan yang sedang berjalan.
Menambah pinjaman baru dalam kondisi tersebut dapat membuat masalah semakin kompleks. Kewajiban yang sebelumnya sudah sulit dikelola akan bertambah, sementara sumber pendapatan belum tentu meningkat.
Ada beberapa kondisi yang patut menjadi tanda peringatan sebelum mengajukan pinjaman baru:
Total cicilan sudah mengambil porsi besar dari pendapatan.
Pembayaran cicilan sebelumnya sering terlambat.
Pendapatan tidak stabil, tetapi jadwal pembayaran bersifat tetap.
Kebutuhan pokok mulai terganggu karena pembayaran utang.
Tidak ada ruang untuk menghadapi kebutuhan mendadak.
Pinjaman baru akan digunakan untuk menutup kewajiban lama tanpa rencana penyelesaian yang jelas.
Keputusan pinjaman dibuat hanya karena limit tersedia atau proses pencairannya mudah.
Pengguna belum memahami total kewajiban, jadwal pembayaran, atau konsekuensi keterlambatan.
Dalam situasi seperti itu, pertanyaan yang perlu diajukan bukan lagi “apakah pinjaman ini bisa disetujui?”, melainkan “apakah saya benar-benar perlu menambah kewajiban sekarang?”
Rista juga menekankan bahwa tidak semua masalah keuangan harus diselesaikan dengan menambah utang.
Seseorang mungkin memiliki alternatif lain, seperti menunda pembelian, menyesuaikan kebutuhan dengan anggaran, atau membangun dana terlebih dahulu sebelum mengambil keputusan.
Pilihan untuk tidak berutang bukan berarti gagal membeli sesuatu. Dalam beberapa kondisi, menunda justru dapat menjadi keputusan yang lebih sehat daripada memaksakan cicilan yang akan membatasi keuangan selama berbulan-bulan.
Utang yang Sehat Dimulai dari Keputusan yang Tidak Terburu-Buru
Kemudahan akses pembiayaan telah mengubah cara masyarakat mendapatkan dana. Proses yang lebih cepat tentu dapat membantu dalam kondisi tertentu. Namun, kecepatan tidak seharusnya menjadi satu-satunya alasan untuk mengambil pinjaman.
Rista menilai pengguna perlu mengubah fokus dari sekadar mencari pinjaman yang cepat cair menjadi memahami kewajiban yang muncul setelah dana diterima.
“Pinjaman yang baik bukan cuma soal cepat cair. Yang lebih penting adalah kita tahu apa kewajiban kita, bagaimana cara membayarnya, dan apakah kita memang mampu,” ujarnya.
Pendekatan tersebut semakin relevan ketika keputusan pinjaman dibuat hanya dalam hitungan menit melalui perangkat digital. Semakin mudah proses pengajuan, semakin penting pula proses berhenti sejenak untuk memeriksa kondisi keuangan sendiri.
Sebelum menyetujui pinjaman, seseorang dapat melakukan pemeriksaan sederhana:
Pertama, hitung seluruh pendapatan rutin yang benar-benar dapat digunakan.
Kedua, jumlahkan semua cicilan yang sedang berjalan.
Ketiga, sisihkan kebutuhan pokok dan kewajiban utama.
Keempat, pertimbangkan kebutuhan yang sudah dapat diperkirakan dalam beberapa bulan ke depan.
Kelima, lihat apakah cicilan baru masih menyisakan ruang yang cukup untuk menghadapi perubahan kondisi.
Proses tersebut mungkin tidak menjamin bahwa tidak akan ada masalah keuangan di masa depan. Namun, setidaknya keputusan berutang tidak dibuat hanya berdasarkan nominal dana yang bisa diterima hari ini.
Ada satu perbedaan penting antara mampu mendapatkan pinjaman dan mampu mempertahankan pembayaran pinjaman.
Persetujuan pinjaman hanya menjadi awal dari sebuah transaksi. Kemampuan mengelola kewajiban hingga akhir tenor merupakan tantangan yang sesungguhnya.
Jonathan juga menekankan bahwa edukasi mengenai risiko dan kewajiban perlu terus dilakukan agar masyarakat semakin memahami keputusan pembiayaan yang diambil.
“Kampanye ini tidak berhenti hanya pada hari ini. Kami punya komitmen untuk terus mengedukasi masyarakat agar memiliki kebiasaan untuk mengetahui risiko dan kewajiban ketika menggunakan layanan pembiayaan,” kata Jonathan.
Pada akhirnya, cara berutang yang tepat bukan ditentukan oleh seberapa besar pinjaman yang dapat diperoleh. Ukurannya adalah apakah kewajiban tersebut masih memungkinkan seseorang memenuhi kebutuhan hidup, menjaga stabilitas cash flow, dan menjalankan rencana keuangan tanpa tekanan yang berlebihan.
Pertanyaan sebelum berutang seharusnya tidak berhenti pada “berapa yang bisa saya pinjam?”
Pertanyaan yang lebih penting adalah:
Setelah cicilan ini masuk ke pengeluaran saya, apakah kondisi keuangan saya masih cukup sehat untuk menghadapi kehidupan sehari-hari dan kebutuhan yang belum terjadi?
Jawaban atas pertanyaan tersebut mungkin membuat seseorang tetap melanjutkan rencana pinjaman. Dalam kondisi lain, jawabannya bisa menjadi alasan untuk mengurangi nominal, memilih pilihan yang lebih sesuai, atau menunda keputusan.
Keputusan untuk berutang yang sehat bukan selalu tentang mengatakan “tidak” pada pinjaman. Keputusan yang sehat adalah memastikan bahwa utang tetap menjadi alat untuk memenuhi kebutuhan, bukan kewajiban yang kemudian mengendalikan seluruh kondisi keuangan.
Pantau terus perkembangan informasi seputar keuangan, pinjaman digital, dan pelindungan konsumen agar setiap keputusan pembiayaan dibuat berdasarkan pemahaman, bukan sekadar dorongan untuk mendapatkan dana dengan cepat.
Baca Juga: Fintech Pindar Ramai-ramai Banding Putusan Kartel Bunga ke Pengadilan, Kenapa?
Baca Juga: Industri Fintech Pindar Bergejolak, Denda Rp755 Miliar dari KPPU Picu Perdebatan
FAQ
Berapa persen gaji yang ideal digunakan untuk membayar cicilan?
Dalam paparan Perencana Keuangan Profesional Rista Zwestika, total cicilan dapat menggunakan acuan sekitar 30% dari pendapatan. Namun, angka tersebut bukan aturan mutlak dan tidak berarti seseorang harus menggunakan seluruh 30% pendapatannya untuk membayar utang. Kemampuan membayar juga perlu mempertimbangkan kebutuhan hidup, tanggungan, dana cadangan, serta rencana keuangan yang akan datang.
Bagaimana cara mengetahui kemampuan membayar utang?
Cara mengetahui kemampuan membayar utang adalah dengan menghitung pendapatan rutin, seluruh cicilan yang sudah berjalan, kebutuhan pokok, dan kebutuhan yang diperkirakan akan muncul selama masa pinjaman. Jangan hanya melihat sisa uang pada bulan ini. Kemampuan membayar harus dilihat dari kemampuan mempertahankan cicilan hingga tenor berakhir tanpa mengganggu kebutuhan utama.
Apa saja yang harus diperiksa sebelum mengajukan pinjaman?
Sebelum mengajukan pinjaman, periksa total kewajiban yang harus dibayar, tenor, besaran cicilan setiap periode, tanggal jatuh tempo, total cicilan yang sudah dimiliki, kemampuan membayar, serta konsekuensi jika terjadi keterlambatan. Informasi tersebut membantu calon peminjam memahami dampak pinjaman terhadap cash flow sebelum menyetujui pengajuan.
Apakah cicilan kecil selalu aman bagi keuangan?
Tidak selalu. Cicilan Rp1 juta dapat terasa ringan bagi seseorang, tetapi menjadi berat apabila sudah ada beberapa kewajiban lain. Karena itu, yang perlu dihitung adalah total seluruh cicilan dibandingkan dengan pendapatan dan kebutuhan rutin. Cicilan kecil yang ditumpuk dari berbagai pinjaman tetap dapat mengganggu keuangan.
Mengapa tanggal jatuh tempo pinjaman penting?
Tanggal jatuh tempo menentukan kapan uang harus tersedia untuk membayar kewajiban. Cicilan yang nominalnya sesuai kemampuan tetap dapat mengganggu cash flow jika waktu pembayarannya tidak selaras dengan jadwal penerimaan pendapatan. Pengguna perlu mengetahui kapan cicilan pertama dan pembayaran berikutnya harus dilakukan sebelum menyetujui pinjaman.
Apakah utang lama yang lunas berarti aman mengambil cicilan baru?
Belum tentu. Uang yang sebelumnya digunakan untuk membayar cicilan lama mungkin dibutuhkan untuk kebutuhan baru, seperti biaya keluarga, kesehatan, pendidikan, atau membangun dana darurat. Sebelum mengambil utang baru, evaluasi kembali kondisi keuangan secara keseluruhan, bukan hanya melihat adanya cicilan yang segera selesai.
Kapan sebaiknya seseorang tidak menambah utang?
Sebaiknya tidak menambah utang ketika total cicilan sudah membebani pendapatan, pembayaran kewajiban lama mulai terganggu, kebutuhan pokok terancam, atau pinjaman baru hanya digunakan untuk menutup masalah utang sebelumnya tanpa rencana penyelesaian yang jelas. Menunda pinjaman dan mengevaluasi kondisi keuangan dapat menjadi pilihan yang lebih aman dibandingkan menambah kewajiban.
Metro Dipadati Pengunjung, Cle de Peau Beaute Hadirkan Konsep Baru
calendar_today 14.08.2026 - person - timer ~
CNN Indonesia
Jumat, 14 Agu 2026 18:23 WIB
Jakarta, CNN Indonesia --
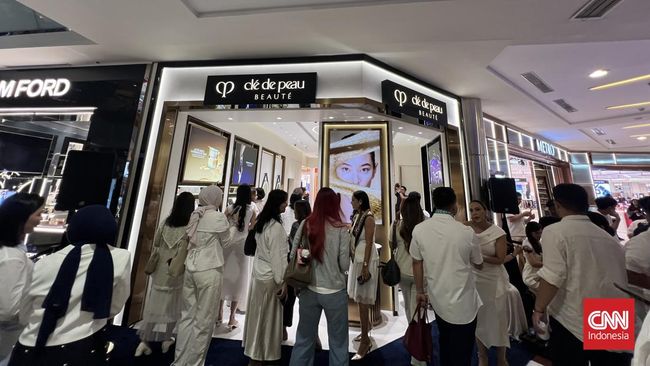
Area counter kecantikan premium Clé de Peau Beauté di Metro Pondok Indah Mall, Jakarta Selatan, dipadati pengunjung saat brand tersebut memperkenalkan Radiance Concept Shop-in-Shop pertama di Indonesia, Jumat (14/8).
Sejumlah konsumen terlihat mengantre dan beraktivitas di sekitar area gerai yang menjadi lokasi peluncuran konsep terbaru Clé de Peau Beauté bersama Metro.
Kehadiran Radiance Concept Shop-in-Shop tidak hanya menghadirkan berbagai produk ikonik Clé de Peau Beauté, tetapi juga menawarkan pengalaman kecantikan yang lebih personal melalui konsultasi, teknologi kecantikan, dan layanan perawatan wajah.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Di area gerai, pengunjung dapat melihat berbagai produk skincare dan makeup Clé de Peau Beauté yang dipajang. Gerai tersebut juga dilengkapi area konsultasi semi privat dan kabin facial untuk memberikan pengalaman kecantikan yang lebih personal.
President and CEO Shiseido Southeast Asia Pacific Nicole Tan mengatakan perubahan ekspektasi konsumen turut mendorong brand kecantikan untuk menghadirkan pengalaman yang lebih luas, tidak sekadar menawarkan produk.
"Konsumen luxury juga mencari pengalaman layanan. Ketika mereka datang ke toko, mereka menginginkan hubungan dengan beauty advisor, kepercayaan yang dibangun dari waktu ke waktu, serta lingkungan yang membuat mereka nyaman dan dimanjakan oleh brand," ujar Nicole saat pembukaan Clé de Peau Beauté di Metro Pondok Indah.
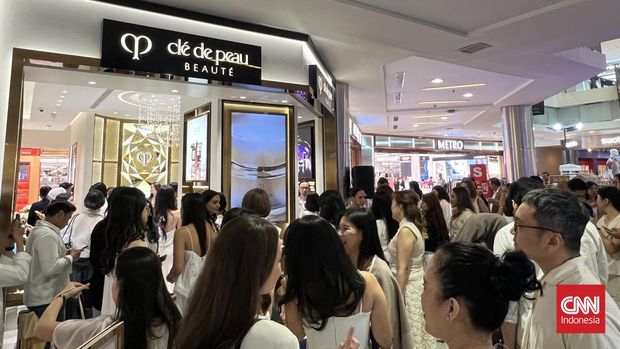 Area counter kecantikan premium Clé de Peau Beauté di Metro Pondok Indah Mall, Jakarta Selatan, dipadati pengunjung saat brand tersebut memperkenalkan Radiance Concept Shop-in-Shop pertama di Indonesia, Jumat (14/8). (Foto: CNN Indonesia/ Angela Merici Keraf)
Menurut Nicole, konsumen kini juga semakin memperhatikan personalisasi dan pemahaman terhadap kondisi kulit. Karena itu, konsep gerai tersebut menghadirkan teknologi kecantikan yang dapat membantu konsumen memahami kebutuhan kulit, sekaligus memberikan konsultasi dan layanan perawatan.
Sementara itu, President Director PT Shiseido Cosmetics Indonesia Caroline Foo mengatakan Radiance Concept Shop-in-Shop di Metro Pondok Indah merupakan gerai pertama Clé de Peau Beauté dengan konsep tersebut di Indonesia. Gerai ini sekaligus menandai kehadiran pertama brand tersebut di wilayah Jakarta Selatan.
"Bersama Metro, kami ingin terus membawa filosofi infinite radiance melalui produk dan layanan yang lebih unggul, konsultasi kecantikan yang personal, serta semangat omotenashi kepada konsumen Indonesia," kata Caroline.
Konsep tersebut mengusung filosofi omotenashi, yakni prinsip pelayanan Jepang yang mengedepankan ketulusan dan pelayanan dari hati. Chief Commercial Officer Metro Department Store Boon Teoh turut mengapresiasi kolaborasi tersebut.
"Kami sangat senang dapat menjadi bagian dari perjalanan Clé de Peau Beauté dan berharap dapat terus bekerja sama untuk menjadikan konsep ini sukses di Metro," ujar Boon.
Radiance Concept Shop-in-Shop ini dirancang dengan discovery table untuk memperkenalkan berbagai produk Clé de Peau Beauté. Selain itu, tersedia area konsultasi semi privat dan kabin perawatan yang menawarkan sejumlah layanan, seperti Radiance Renewal Facial dan Sculpting Treatment.
Kehadiran konsep tersebut memperluas pengalaman konsumen dalam mengenal produk Clé de Peau Beauté, sekaligus memberikan pilihan konsultasi dan perawatan dalam satu area.
(anm/tis)
Mojtaba Khamenei Siapkan Doktrin Baru Perang, Iran akan Serang AS Duluan |Republika Online
calendar_today 14.08.2026 - person - timer ~
Warga Iran berkumpul di Lapangan Enqelab untuk menunjukkan dukungan kepada Pemimpin Tertinggi yang baru dilantik, Ayatollah Mojtaba Khamenei, di Teheran, Iran, 9 Maret 2026. Almarhum Pemimpin Tertinggi Ayatollah Ali Khamenei tewas dalam operasi militer gabungan Israel dan AS di seluruh Iran pada dini hari tanggal 28 Februari 2026.
REPUBLIKA.CO.ID, TEHERAN -- Penasihat dan utusan dari Pemimpin Tertinggi Iran Ayatollah Mojtaba Khamenei, Mohammad Mokhber pada Kamis (13/8/2026) mengatakan bahwa, Iran kemungkinan akan mengubah strategi perang menjadi ofensif ketimbang membalas setiap serangan musuh seperti sebelumnya. Strategi itu akan diterapkan jika syarat-syarat yang ditetapkan Teheran tak dipenuhi Amerika Serikat (AS).
"Strategi definitif Pemimpin Tertinggi adalah perang menjadi ofensif jika syarat-syarat dari Iran tidak dipenuhi," kata Mokhber dalam unggahan di X, dikutip Anadolu.
Mokhber mengeklaim bahwa kegagalan AS dalam melindungi sekutunya di Teluk mendemonstrasikan keterbatasan jaminan keamanan dari Washington. Menurut Mokhber, fondasi paling kuat untuk sebuah tatanan kawasan yang baru adalah implementasi dari mekanisme keamanan Selat Hormuz yang bebas dari pengaruh AS.
Secara terpisah, Ebrahim Azizi, kepala dari Komisi Kebijakan Luar Negeri dan Keamanan Nasional Parlemen Iran, mengingatkan negara-negara di kawasan untuk tidak bergantung kepada apa yang dia gambarkan sebagai "musuh-musuh Islam". Tindakan bergantung kepada musuh Islam, menurutnya, akan menempatkan kedaulatan dalam risiko.
Menurut Azizi, instabilitas kawasan akibat dari ketergantungan pada pengaruh asing akan "memicu sebuah respons tegas dan menentukan yang tak terhindarkan dari Iran."
Pernyataan Mokhber dan Azizi itu bersamaan dengan proses negosiasi antara Iran dan Oman untuk pengaturan navigasi Selat Hormuz. Teheran telah mengajukan proposal mekanisme Hormuz sebagai sebuah kerangka kerja untuk mengatur navigasi komersial dan keamanan di selat strategis itu.
Sebelumnya pada Kamis, Markas Besar Pusat Khatam al-Anbiya membantah klaim Washington yang menjamin kebebasan navigasi melalui Selat Hormuz dengan menyebut kalim itu sebagai "kebohongan tanpa dasar". Dalam sebuah pernyataan ditayangkan IRIB, Khatam al-Anbiya menegaskan bahwa Selat Hormuz tetap "dalam manajemen dan kontrol penuh" Iran dan mengeklaim bahwa tidak ada kapal komersial atau kapal tanker yang bisa transit secara aman di Selat Hormuz tanpa otorisasi dan pengawasan dari Angkatan Bersenjata Iran.
Unib perluas semarak HUT RI lewat pembagian bendera ke warga - ANTARA News Bengkulu
calendar_today 14.08.2026 - person - timer ~
Bengkulu (ANTARA) - Universitas Bengkulu (Unib) memperluas semarak HUT Ke-81 Kemerdekaan Republik Indonesia dengan membagikan bendera Merah Putih kepada warga sekitar kampus.
"Bendera ini kami berikan kepada masyarakat yang belum memasang bendera. Ini bagian dari perhatian kita dan sekaligus mengajak masyarakat untuk bersama-sama memeriahkan HUT Kemerdekaan Republik Indonesia," kata Rektor Unib Indra Cahyadinata di Bengkulu, Jumat.
Perluasan sasaran pembagian bendera dilakukan Unib dengan menyasar rumah dan tempat usaha masyarakat di sekitar kampus.
Sebelumnya, pembagian bendera lebih menyasar pegawai non-PNS, tenaga kebersihan, dan tenaga pengamanan di lingkungan kampus.
Ia mengatakan langkah itu dilakukan setelah melihat masih terdapat rumah dan tempat usaha di sekitar kampus yang belum memasang Merah Putih menjelang peringatan Hari Kemerdekaan.
Kondisi itu kemudian direspons dengan membagikan bendera secara langsung kepada warga yang belum memasangnya.
Unib juga menyiapkan tiang bendera bagi warga yang belum memiliki sarana untuk mengibarkan Merah Putih.
Dalam sejumlah kunjungan ke rumah dan tempat usaha warga di sekitar kampus, ia turut membantu memasangkan bendera yang diberikan.
Dengan cara itu, katanya, warga yang sebelumnya belum memasang bendera dapat langsung ikut menyemarakkan peringatan Hari Kemerdekaan.
Perluasan pembagian bendera juga menunjukkan bahwa sasaran kegiatan tidak lagi terbatas pada lingkungan internal perguruan tinggi. Masyarakat di sekitar kampus turut diajak menjadi bagian dari suasana peringatan HUT Kemerdekaan RI.
Bagi Unib, pengibaran Merah Putih di lingkungan sekitar kampus menjadi bagian dari semarak peringatan Hari Kemerdekaan yang dapat dilakukan bersama masyarakat.
Oleh karena itu, bendera diberikan kepada warga yang belum memilikinya atau belum memiliki sarana untuk memasangnya.
Unib berharap, pembagian bendera itu mendorong semakin banyak rumah dan tempat usaha di sekitar kampus mengibarkan Merah Putih dalam menyambut HUT Ke-81 Kemerdekaan Republik Indonesia di daerah setempat.
Pewarta: Boyke Ledy Watra
Uploader : Musriadi
COPYRIGHT © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.
Pengamat: Pidato Prabowo soal birokrasi jadi peringatan bagi jajaran
calendar_today 14.08.2026 - person - timer ~
Jakarta (ANTARA) - Pengamat kebijakan publik Arfianto Purbolaksono mengatakan pidato kenegaraan Presiden Prabowo Subianto pada Sidang Tahunan MPR RI soal birokrasi menjadi peringatan bagi seluruh jajaran, mulai dari level menteri hingga pelaksana kebijakan di lapangan.
Ia menilai pengakuan Presiden bahwa birokrasi kerap menghambat keputusan yang baik adalah sinyal bahwa persoalan tersebut sudah berlangsung lama dan bersifat struktural. Dengan demikian, penanganannya tidak cukup hanya mengandalkan imbauan, tetapi harus disertai langkah nyata dan terukur di setiap level pemerintahan.
"Pidato ini seharusnya menjadi cambuk bagi aparatur birokrasi di Indonesia. Pesan ini tidak boleh hanya menyasar para menteri sebagai pembantu Presiden, tetapi juga harus menembus hingga ke level pelaksana kebijakan di kementerian dan lembaga,” kata Arfianto dalam keterangan di Jakarta, Jumat.
Ia mengatakan keberhasilan berbagai target yang telah dicanangkan Presiden dalam pidatonya, mulai dari swasembada pangan dan energi hingga perbaikan program Makan Bergizi Gratis (MBG), sangat bergantung pada kinerja para menteri dan jajaran birokrasi dalam mengeksekusi arahan tersebut secara konsisten di lapangan.
Kegagalan implementasi kebijakan, lanjut dia, kerap terjadi ketika tidak ada kesamaan visi antara pejabat politik dan aparatur birokrasi di bawahnya.
Maka dari itu, menurutnya, para menteri sebagai pembantu Presiden harus mampu mengendalikan dan mengontrol birokrasi di bawahnya agar kerja-kerja pemerintahan benar-benar berjalan sesuai dengan target yang telah ditetapkan.
"Jangan sampai arahan Presiden berhenti di level kebijakan, tetapi gagal diterjemahkan menjadi eksekusi yang konkret dan dirasakan masyarakat," kata Arfianto.
Kendati demikian, ia turut mengapresiasi sejumlah capaian yang disampaikan Presiden Prabowo dalam pidatonya, salah satunya keberhasilan swasembada delapan komoditas pangan yang lebih cepat dari target awal.
"Capaian-capaian ini patut diapresiasi. Namun, apresiasi ini harus berjalan beriringan dengan sikap kritis, khususnya terhadap persoalan birokrasi yang masih menjadi penghambat utama agar capaian-capaian tersebut dapat dirasakan secara merata oleh seluruh rakyat Indonesia," katanya.
Dalam pidato kenegaraan pada Sidang Tahunan MPR RI dan Sidang Bersama DPR RI-DPD RI Tahun 2026, Presiden Prabowo Subianto menyoroti permasalahan birokrasi yang berbelit-belit.
"Kita harus mengakui masalah bangsa kita adalah antara lain masalah birokrasi yang berbelit-belit, birokrasi yang tidak bekerja dengan efisien," katanya.
Prabowo mengatakan bahwa para birokrat kerap menggunakan jabatan dan wewenangnya untuk memperkaya diri, memperkaya keluarga, dan memperkaya kelompok.
"Ini harus kita berantas, bukan kita tutup-tutupi," ujarnya.
Baca juga: Prabowo: 121 kebijakan transformatif dijalankan dalam waktu 21 bulan
Baca juga: Prabowo tegaskan empat pedoman jalankan pemerintahan saat awali pidato
Baca juga: Prabowo sampaikan kebijakan-kebijakan pemerintah dalam 21 bulan kepemimpinannya
Pewarta: Nadia Putri Rahmani
Editor: Benardy Ferdiansyah
Copyright © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.
Anggaran ketahanan pangan Rp195,3 triliun pada RAPBN 2027
calendar_today 14.08.2026 - person - timer ~
Alokasi anggaran itu mengalami pertumbuhan sebesar 2,3 persen bila dibandingkan proyeksi (outlook) pada APBN 2026 sebesar Rp190,9 triliun
Jakarta (ANTARA) - Pemerintah menetapkan alokasi anggaran program ketahanan pangan sebesar Rp195,3 triliun pada Rancangan Anggaran Pendapatan dan Belanja Negara (RAPBN) Tahun Anggaran 2027.
“Anggaran ketahanan pangan tetap tinggi di Rp195,3 triliun,” kata Menteri Keuangan Purbaya Yudhi Sadewa dalam Konferensi Pers RAPBN dan Nota Keuangan Tahun Anggaran 2027 di Jakarta, Jumat.
Alokasi anggaran itu mengalami pertumbuhan sebesar 2,3 persen bila dibandingkan proyeksi (outlook) pada APBN 2026 sebesar Rp190,9 triliun.
Kebijakan ketahanan pangan salah satunya diarahkan untuk meningkatkan produktivitas pangan, misalnya melalui intensifikasi dan ekstensifikasi.
Anggaran juga digunakan untuk menjaga stabilitas dan pasokan harga pangan, meningkatkan kesejahteraan petani dan nelayan, menguatkan ketahanan pangan yang adaptif terhadap perubahan iklim, serta menopang kedaulatan pangan secara bertahap.
Baca juga: Pemerintah alokasikan Rp820,9 triliun untuk anggaran pendidikan 2027
Baca juga: Menkeu: Penambahan layer cukai rokok masuk pembahasan bersama DPR
Adapun secara rinci, anggaran rencananya disalurkan untuk pengembangan kawasan padi seluas 2,7 juta, cetak sawah seluas 100.000 hektare, optimasi lahan pertanian seluas 200.000 hektare, serta bantuan alat dan mesin pertanian (alsintan) prapanen subsektor tanaman pangan sebanyak 23.528 unit.
Kemudian, revitalisasi lahan garam seluas 616 hektare, pengembangan jaringan irigasi seluas 55.765 hektare, pengembangan bendungan (on going) sejumlah 14 unit, serta peningkatan fasilitas bagi 400 kampung nelayan.
Pemerintah juga berencana menyalurkan anggaran ketahanan pangan untuk penyaluran bantuan pangan dalam rangka pengendalian kerawanan pangan kepada 5.000 orang, serta gerakan pangan murah kepada 38 kelompok masyarakat.
Presiden Prabowo Subianto menyatakan defisit dalam RAPBN 2027 ditargetkan sebesar Rp671,2 triliun atau 2,40 persen terhadap Produk Domestik Bruto (PDB), menurun dari APBN 2026 yang sebesar Rp689,1 triliun atau 2,68 persen terhadap PDB.
Pendapatan negara diperkirakan mencapai Rp3.426 triliun, naik dari Rp3.153,6 triliun pada APBN 2026. Sementara belanja negara tahun 2027 direncanakan sebesar Rp4.097,2 triliun, atau naik dari Rp3.842,7 triliun pada APBN 2026.
Baca juga: Menkeu duga PETI jadi penyuplai penyelundupan emas ke luar negeri
Baca juga: Purbaya: Pembatasan BBM demi pastikan subsidi tepat sasaran
Pewarta: Imamatul Silfia
Editor: Agus Salim
Copyright © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.
Dari Sampah Menjadi Cuan, GO-SARI Gerakkan Ekonomi Sirkular Warga Bantul
calendar_today 14.08.2026 - person - timer ~
Jum'at, 14 Agustus 2026, 18:22 WIB
Warta Ekonomi, Jakarta -
Persoalan sampah menjadi tantangan bagi masyarakat Guwosari, Kecamatan Pajangan, Kabupaten Bantul, Daerah Istimewa Yogyakarta, seiring meningkatnya volume sampah rumah tangga dan kebijakan pemda menutup tempat pembuangan akhir (TPA) Piyungan. Kondisi tersebut mendorong masyarakat mencari cara agar sampah dapat diselesaikan dari sumbernya.
Upaya tersebut kini berkembang melalui TPS 3R GO-SARI. Setiap hari, sekitar 3–3,5 ton sampah rumah tangga dikelola di tempat ini. Sampah tidak sekadar dikumpulkan, tetapi dipilah dan dimanfaatkan kembali menjadi kompos, pakan ternak, material daur ulang, hingga berbagai produk bernilai ekonomi.
Dampaknya turut dirasakan masyarakat. TPS 3R GO-SARI kini melayani sekitar 1.500 rumah tangga dan membuka lapangan kerja bagi 27 warga setempat. Berbagai kegiatan produktif yang dikembangkan juga menghasilkan total pendapatan sekitar Rp98 juta per bulan.
Pengelolaan sampah tersebut dikembangkan masyarakat melalui pendekatan sederhana yang dekat dengan keseharian. Sampah dikelompokkan menjadi “bosok, rosok, popok, dan bodongkok” agar lebih mudah dipahami dan dipilah.
Sampah organik antara lain dimanfaatkan untuk kompos dan budidaya maggot Black Soldier Fly (BSF). Maggot kemudian digunakan sebagai pakan ikan dan ternak, termasuk sekitar 458 ayam petelur yang mampu menghasilkan sekitar 27 kilogram telur per hari. Sementara plastik jenis HDPE diolah menjadi eco furniture seperti meja, kursi, rak, dan pot bunga.
Pengembangan GO-SARI mendapat dukungan PT Pertamina Patra Niaga sejak 2022. Area Manager Communication, Relations & CSR Pertamina Patra Niaga Jawa Bagian Tengah, Taufik Kurniawan, mengatakan dukungan diarahkan agar pengelolaan sampah tidak berhenti pada penyelesaian persoalan lingkungan, tetapi dapat berkembang menjadi kegiatan produktif yang dikelola masyarakat secara mandiri.
“Kita tentunya tidak ingin setelah Pertamina pergi, program yang sudah sangat bagus ini berlalu begitu saja. Sehingga kami tidak hanya memberikan program CSR, tetapi juga memandirikan mereka,” ujar Taufik yang dikutip di Jakarta, Jumat (14/8/2026).
Baca Juga: UMKM Binaan Pertamina Raih Omzet Rp8,57 Miliar sepanjang Semester I-2026
Pada 2026, pengelolaan TPS 3R GO-SARI diperkuat dengan pemanfaatan energi bersih melalui PLTS berkapasitas 6,6 kWp dengan baterai 10 kWh. Energi yang dihasilkan dimanfaatkan untuk mendukung operasional berbagai peralatan pengolahan sampah.
Local Hero Program DEB GO-SARI Rehabcycle sekaligus pengelola TPS 3R GO-SARI, Hendry, mengatakan pemanfaatan PLTS mampu mengurangi biaya listrik operasional hingga sekitar 60 persen. Biaya listrik yang sebelumnya mencapai Rp3,5 juta–Rp4 juta per bulan kini menjadi sekitar Rp1,5 juta–Rp2 juta per bulan.
“Dengan dibantu PLTS, kebutuhan listrik kami bisa dihemat sampai sekitar 60 persen. Teman-teman juga tetap bisa bekerja ketika terjadi pemadaman listrik,” ujar Hendry.
Mau Berita Terbaru Lainnya dari Warta Ekonomi? Yuk Follow Kami di Google News dengan Klik Simbol Bintang.
Penulis: Fajar Sulaiman
Editor: Fajar Sulaiman
Prabowo Perluas Digitalisasi Sekolah, Kini Ruang Kelas Indonesia Makin Modern
calendar_today 14.08.2026 - person - timer ~
Jumat, 14 Agustus 2026 - 18:20 WIB
VIVA – Presiden Prabowo Subianto memperluas agenda digitalisasi pendidikan dengan menambah tiga Papan Interaktif Digital (PID) di setiap sekolah di Indonesia. Kebijakan ini menjadi kelanjutan dari distribusi satu perangkat PID yang telah dilakukan pemerintah sebelumnya.
Baca Juga
Jika target tersebut terealisasi, setiap sekolah nantinya memiliki empat ruang kelas yang dilengkapi perangkat pembelajaran digital. Pemerintah menargetkan tiga perangkat tambahan tersebut mulai tersedia hingga akhir Desember 2026.
ADVERTISEMENT
GULIR UNTUK LANJUT BACA
Pernyataan itu disampaikan Prabowo dalam Sidang Tahunan MPR dan Sidang Bersama DPR dan DPD RI di Senayan, Jakarta, Jumat, 14 Agustus 2026.
Baca Juga
“Tahun lalu kita berhasil membagikan satu layar setiap sekolah. Desember 31 (2026) kita akan membagikan tambahan tiga layar setiap sekolah,” ujar Prabowo, dikutip VIVA Jum'at, 14 Agustus 2026.
Setiap Sekolah Ditargetkan Punya Empat Ruang Kelas Digital
Baca Juga
Ilustrasi ruang kelas/sekolah
Photo :
- Pixabay/WOKANDAPIX
Prabowo menjelaskan bahwa pemerintah sebelumnya telah mendistribusikan satu layar interaktif ke sekolah-sekolah.
Program tersebut kini diperluas dengan penambahan tiga perangkat. Artinya, apabila distribusi berjalan sesuai target, satu sekolah akan memiliki empat ruang kelas yang dapat menggunakan PID untuk mendukung proses belajar mengajar.
Perluasan ini diharapkan membuat pemanfaatan teknologi tidak hanya terpusat pada satu ruang kelas.
Guru Mendapat Akses Materi Lebih Luas
Menurut Prabowo, digitalisasi tersebut bukan sekadar menyediakan perangkat keras di sekolah.
PID akan digunakan untuk memperluas akses guru dan siswa terhadap kurikulum serta berbagai konten pembelajaran. Materi yang tersedia tidak hanya berasal dari Indonesia, tetapi juga dapat mencakup sumber pendidikan dari luar negeri.
“Guru-guru kita dimanapun punya akses kepada kurikulum, akses kepada konten. Di hampir semua bidang yang ada di kurikulum pendidikan sekolah di Indonesia dan di luar Indonesia. Mereka bisa mengulangi pelajaran,” ucapnya.
Dengan akses tersebut, guru di berbagai daerah diharapkan memiliki lebih banyak referensi ketika menyampaikan pelajaran.
Teknologi juga memungkinkan materi tertentu ditampilkan kembali ketika siswa membutuhkan penjelasan tambahan.
Siswa Bisa Mengulang Materi yang Belum Dipahami
ADVERTISEMENT
GULIR UNTUK LANJUT BACA
Salah satu keunggulan pembelajaran digital yang disoroti pemerintah adalah fleksibilitas.
Siswa tidak harus langsung memahami materi dalam satu kali pembelajaran. Materi dapat dipelajari kembali beberapa kali sehingga siswa memiliki kesempatan untuk memperkuat pemahaman terhadap pelajaran yang dianggap sulit.
Halaman Selanjutnya
Lebih jauh, pemerintah juga menyiapkan akses agar materi pembelajaran dapat digunakan dari rumah.