Menakar Alasan di Balik Penahanan Harga BBM Subsidi
calendar_today 02.10.2026 - person - timer ~
Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Ketika harga Brent kembali menembus US$105,68 per barel pada penutupan perdagangan 14 September 2026, muncul perdebatan sampai kapan pemerintah sanggup menahan harga BBM bersubsidi. Sepanjang tahun 2026, harga minyak mentah Indonesia telah bergerak naik-turun dari US$64,41 per barel pada Januari, hampir dua kali lipat menjadi US$117,31 pada April, lalu turun kembali ke US$81,68 pada Juli.
Melonjak, memuncak, kemudian mereda dan seluruhnya terjadi dalam satu tahun yang sama. Lonjakan di April sudah dilalui tanpa menaikkan harga BBM subsidi dan lonjakan harga Indonesian Crude Price (ICP), acuan yang dipakai APBN, saat itu lebih tinggi dari pertengahan September saat ini.
Tulisan ini berargumen bahwa keputusan pemerintah menahan harga BBM subsidi hingga Desember 2026 bukan kebijakan yang diambil tanpa perhitungan, melainkan sebuah respons terukur untuk menjaga pertumbuhan ekonomi nasional serta melindungi kesejahteraan masyarakat menengah-bawah.
Volatilitas yang Sudah Pernah Dilalui
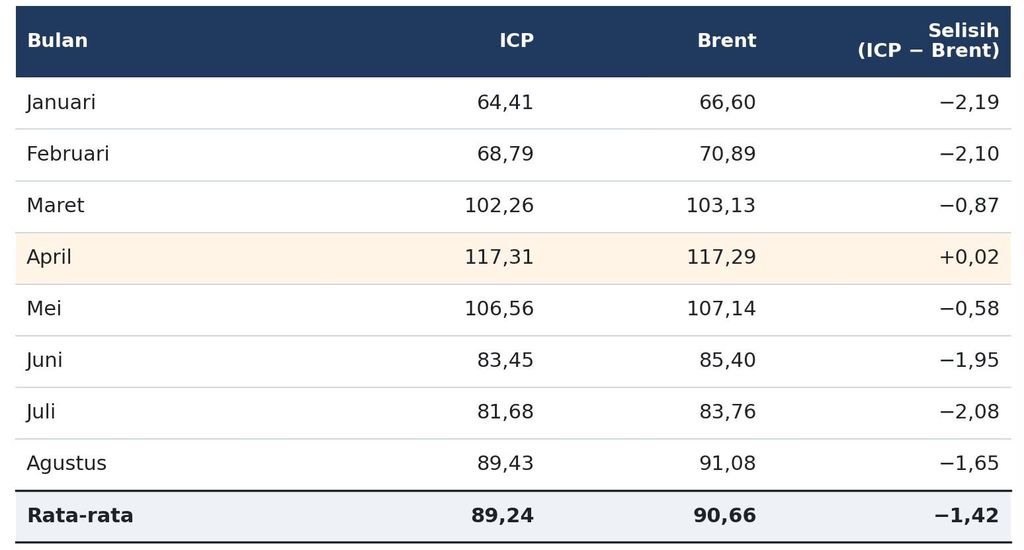 Tabel 1: ICP dan Brent, Januari-Agustus 2026 (US$ per barel)
Data menunjukkan rata-rata ICP Januari-Agustus 2026 adalah US$89,24 per barel. Bila ICP September mengikuti pergerakan Brent di sekitar US$101 per barel, rata-rata sembilan bulan berada di sekitar US$90,6 per barel.
Angka inilah yang dijadikan tolok ukur terhadap pembengkakan APBN dan juga yang akan menjelaskan mengapa komitmen pemerintah realistis. Seperti yang disampaikan oleh Menteri Energi dan Sumber Daya Mineral Bahlil Lahadalia pada acara InTechSEA Award 2026 yang menegaskan harga BBM bersubsidi akan ditahan sampai 31 Desember, "berapapun harganya di dunia, tidak akan kita naikkan".
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyatakan harga BBM subsidi dapat dipertahankan hingga Desember selama rata-rata harga minyak dunia (Brent) tidak melebihi US$97 per barel. Dengan rata-rata Brent Januari-Agustus di US$90,66, ambang itu belum terlampaui, dan Brent September-Desember masih dapat bergerak rata-rata hingga sekitar US$109,7 sebelum ambang itu tersentuh. Ruangnya memadai, meski perlu dicermati.
Jenis Guncangan Menentukan Respons
Kilian (2009) menunjukkan guncangan harga minyak perlu dipilah menurut sumbernya. Bila harga naik karena ekonomi dunia tumbuh, beban impor minyak diimbangi naiknya permintaan ekspor. Bila harga naik karena pasokan tersumbat, penyeimbang itu tidak hadir. Sehingga biaya produksi naik, daya beli tergerus, dan muncul tekanan stagflasi.
Guncangan tahun 2026 bersumber dari pasokan, yaitu eskalasi konflik Amerika Serikat, Israel, dan Iran yang sempat menghentikan pelayaran di Selat Hormuz, jalur sekitar 20 persen pasokan minyak dunia. Indonesia memang memperoleh penyeimbang yang salah satunya dari dari batu bara: PNBP minerba hingga Agustus mencapai Rp108 triliun, naik Rp21 triliun secara tahunan.
Namun penyeimbang itu masuk ke kas negara, bukan ke kantong rumah tangga. Karena itu, negaralah yang lebih mampu menyerap guncangan. Menaikkan harga BBM di tengah guncangan yang sudah kontraksioner berarti bertindak prosiklikal.
Prinsip tax smoothing (Barro, 1979) memberi dasar serupa: guncangan sementara lebih efisien diserap neraca negara, sedangkan guncangan permanen memang menuntut penyesuaian. Pola ICP yang melonjak lalu mereda menunjukkan guncangan kali ini masih bersifat sementara.
Lantas, berapa biaya penahanan harga BBM subsidi?
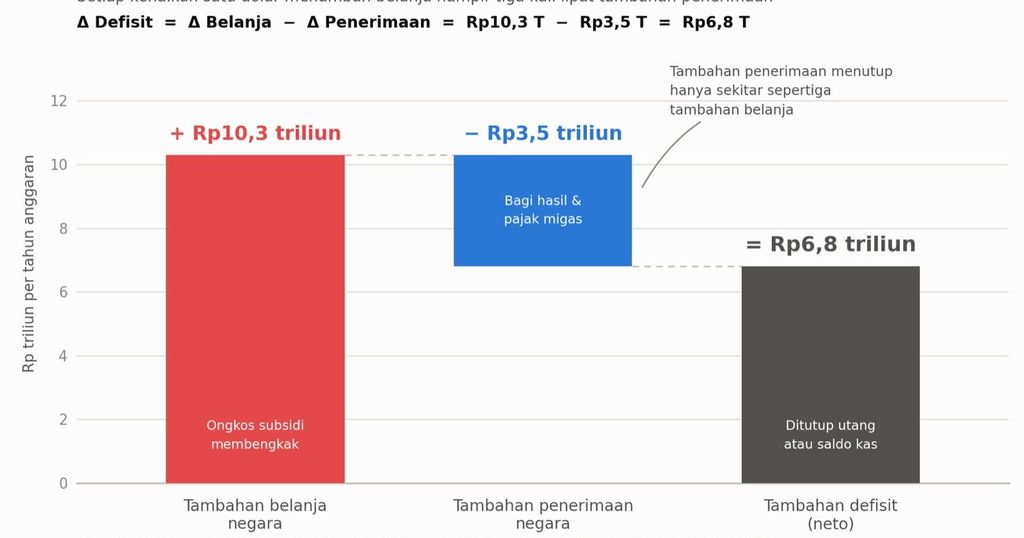 Tabel 2: Dampak kenaikan harga minyak US$1 per barel terhadap APBN 2026.
Menurut tabel sensitivitas APBN 2026, setiap kenaikan harga minyak US$1 per barel menambah belanja Rp10,3 triliun, sementara pendapatan hanya bertambah Rp3,5 triliun. Tambahan defisit netonya Rp6,8 triliun. Asimetri ini lahir karena lifting minyak hanya sekitar 605-620 ribu barel per hari, sedangkan impor minyak mentah dan BBM sekitar 1 juta barel per hari.
Menteri ESDM menghitung kenaikan ICP dari US$70 ke US$100 menambah subsidi Rp230 triliun. Setelah dikurangi tambahan PNBP migas Rp119 triliun, beban bersihnya sekitar Rp110 triliun. Tabel sensitivitas menghasilkan sekitar Rp204 triliun karena sengaja dibuat konservatif dengan mencakup seluruh postur APBN. Sehingga, hitungan Menteri ESDM yang hanya sekitar separuhnya, lebih tepat dibaca sebagai biaya riil menahan harga.
Biaya itu jauh lebih terjangkau daripada kesan yang muncul dari tabel sensitivitas. Skenario US$100 sepanjang tahun juga kian kecil kemungkinannya. Jika rata-rata setahun bertahan di kisaran realisasi delapan bulan pertama, yaitu US$89,24, tambahan beban bersihnya berada di rentang Rp71 triliun hingga Rp131 triliun.
Beban itu sudah terasa. Realisasi subsidi dan kompensasi semester I 2026 mencapai Rp233 triliun, tumbuh 44,4 persen, sementara volume BBM bersubsidi hanya tumbuh 7,8 persen. Selisih ini mengindikasikan sebagian besar tekanan berasal dari harga dan nilai tukar, bukan volume. Migrasi semacam ini sebaiknya diatasi melalui penyaluran tertutup berbasis data penerima.
Kapasitas Fiskal
Pemerintah memiliki Saldo Anggaran Lebih (SAL) sekitar Rp420 triliun yang belum digunakan. Menteri Keuangan Purbaya Yudhi Sadewa ketika itu menyatakan, pada harga minyak rata-rata US$100 setahun, defisit tetap dapat dijaga sekitar 2,9 persen PDB dengan syarat efisiensi belanja kementerian dan lembaga.
Dengan outlook defisit 2,85 persen, ruang hingga batas 3 persen tinggal sekitar Rp39 triliun. Batas itu baru terlampaui bila ICP Oktober-Desember bertahan rata-rata di atas sekitar US$102 per barel. Bila mereda ke kisaran US$85, tambahan bebannya sekitar Rp23 triliun dan masih tertampung.
Dari sisi eksternal, cadangan devisa US$146,5 miliar atau setara 5,4 bulan impor memberi ruang bagi Bank Indonesia menjaga stabilitas rupiah. Ini penting karena beban subsidi ikut membengkak ketika rupiah melemah.
Pemerintah juga tidak hanya mengandalkan instrumen harga. Badan Pengatur Hilir Migas (BPH Migas) juga telah membatasi pembelian Pertalite dan Solar pada April-Mei lalu. Jika harga minyak semakin membebani APBN, maka kebijakan pembatasan layak agar diaktifkan kembali.
Jadi, lebih baik harga BBM ditahan atau dilepas?
Keduanya sama-sama memiliki efek domino, bedanya terletak pada siapa yang menanggung. Negara lewat APBN, atau rumah tangga lewat harga bensin, angkutan, dan pangan.
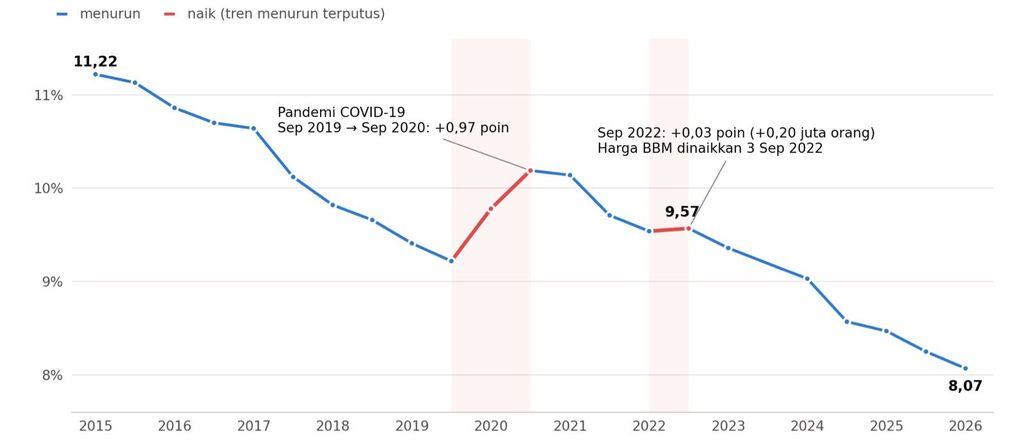 Tabel 3: Tren tingkat kemiskinan Indonesia, Maret 2015-Maret 2026
Studi kasus 2022 memberi gambaran. Pada 3 September 2022, Pertalite naik 30,7 persen dan Solar 32 persen. Inflasi bulan itu mencapai 1,17 persen, tertinggi sejak Desember 2014, dengan bensin menyumbang sekitar tiga perempatnya. Penduduk miskin bertambah sekitar 200 ribu orang atau menjadi 9,57 persen, meski sudah disertai BLT BBM.
Perang Rusia-Ukraina ikut berperan, tetapi jejak kebijakan domestik terlihat jelas. Kini angka kemiskinan Maret 2026 berada di 8,07 persen, dan banyak keluarga hidup tipis di atas garis kemiskinan Rp669.235 per orang per bulan. Karena capaiannya lebih baik, yang dipertaruhkan pun lebih besar.
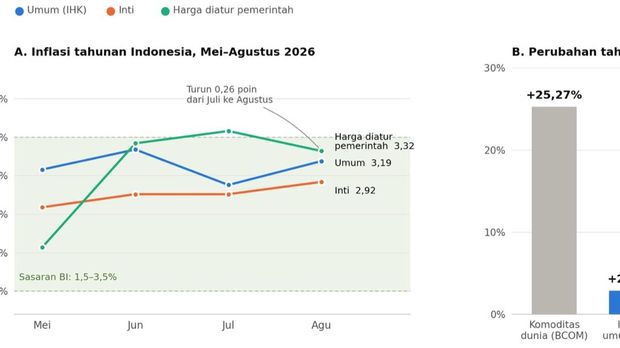 Tabel 4: Inflasi domestik tetap di dalam sasaran meski harga komoditas dunia melonjak.
Inflasi Agustus 2026 tercatat 3,19 persen, masih dalam sasaran Bank Indonesia 1,5-3,5 persen, meski inflasi inti naik ke 2,92 persen. Dalam setahun hingga Juli, harga komoditas dunia naik 25,27 persen, sedangkan inflasi domestik hanya 2,88 persen.
Inflasi harga diatur pemerintah bahkan turun dari 3,58 menjadi 3,32 persen ketika Brent naik dari US$83,76 ke US$91,08. Sebagai pembanding, inflasi Filipina yang melepas harga BBM ke pasar melonjak dari 2,4 persen pada Februari ke 7,2 persen pada April dan masih 6,1 persen pada Agustus, sementara inflasi Indonesia justru lebih rendah daripada Februari.
Penahan harga sedang bekerja. Melepasnya akan mendorong inflasi, berpotensi mendorong Bank Indonesia menaikkan suku bunga dari 5,75 persen, dan akhirnya membebani lapangan kerja.
Penutup
Tulisan ini tidak bersandar pada anggapan bahwa subsidi selalu baik, melainkan pada tiga dasar yang dapat diuji. Pertama, guncangan 2026 bersumber dari gangguan pasokan yang bersifat sementara, sehingga lebih tepat diserap neraca negara.
Kedua, biaya menahan harga bersifat fiskal: dapat dihitung, dianggarkan, dan dipulihkan ketika harga turun, sedangkan biaya melepas harga jatuh langsung ke rumah tangga. Ketiga, negara masih memiliki SAL dan cadangan devisa untuk membiayai tambahan beban dan cadangan devisa yang menjaga stabilitas rupiah.
Sehingga, secara kapasitas negara mampu menahan harga dalam skenario terburuk. Puncak ICP April 2026 lebih tinggi daripada yang dihadapi APBN hari ini, dan lonjakan itu telah dilalui tanpa menaikkan harga BBM bersubsidi sebelum harga berbalik turun. Yang dijaga pemerintah bukanlah angka di papan SPBU, melainkan menjaga kesejahteraan jutaan rumah tangga rentan dan berpendapatan rendah.
(miq/miq)